

الأصول الثابتة والتقارير وإقفال الفترة
تسجّل أصولك وإهلاكها، وتقرأ القوائم المالية والربحية، وتقفل الشهر والسنة بفحوصات تحميك من الأخطاء.
في هذا الدرس ستتعلم
- تسجّل أصلاً ثابتاً وتختار طريقة إهلاكه وترسمله
- تحمّل الإهلاك المستحق وتستبعد أصلاً مباعاً أو تالفاً
- تشغّل القوائم المالية وتقرأ تقرير الربحية
- تقفل الفترة بقائمة الفحص، وتقفل السنة في الأرباح المُبقاة
This content is not available in your language yet.
اشتريت دراجة توصيل بـ 12,000. ليست مصروف هذا الشهر وحده؛ ستخدمك ثلاث سنوات. الأصول الثابتة توزع تكلفتها على عمرها (الإهلاك)، فتصبح أرباحك الشهرية صادقة. ثم في نهاية كل شهر تريد أرقاماً نهائية لا تتغير: هذا هو إقفال الفترة.
الجزء الأول: الأصول الثابتة
Section titled “الجزء الأول: الأصول الثابتة”في مساحة المالية، مجموعة الأصول الثابتة: سجل الأصول، الإهلاك، الاستبعادات، صيانة الأصول، الموازنات.
سجّل أصلاً
Section titled “سجّل أصلاً”-
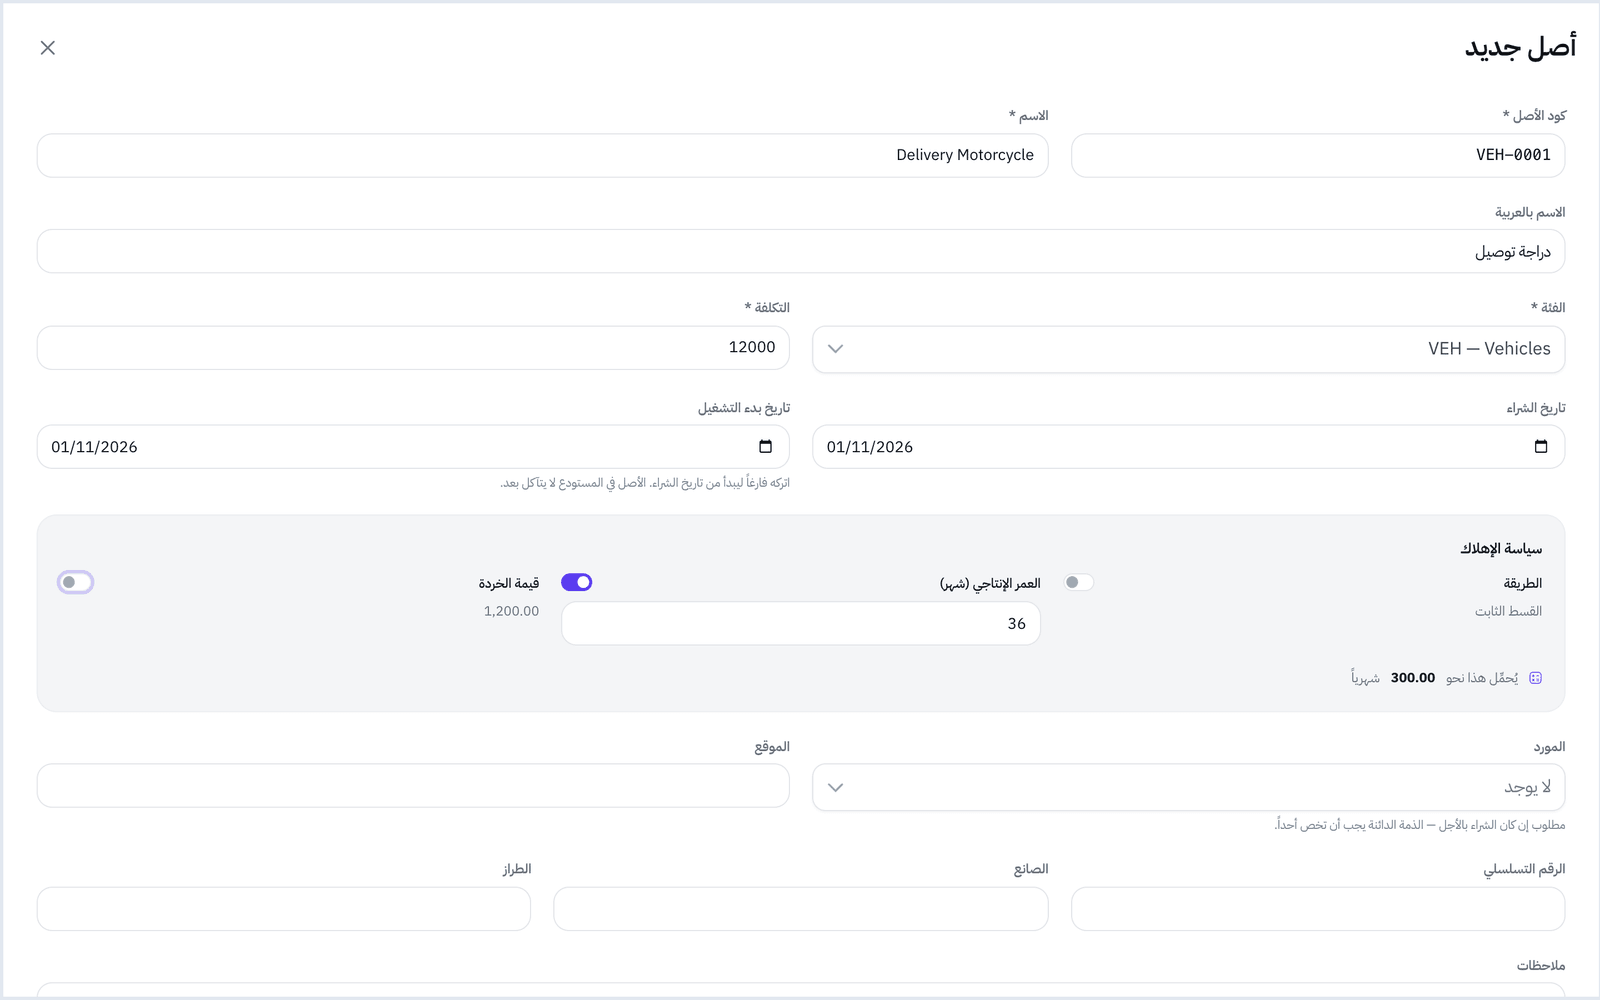
سجل الأصول ← أصل جديد. «ما تملكه المنشأة، وما قيمته، وما يكلفه إبقاؤه عاملاً».
-
املأ:
- كود الأصل والاسم بالعربية، والفئة (مثل «مركبات»؛ أنشئ فئة بـ فئة جديدة).
- التكلفة: 12,000.
- قيمة الخردة: ما تتوقع بيعه به في النهاية. مثال 1,200. «يجب أن تقل عن التكلفة».
- الطريقة: القسط الثابت (نفس المبلغ كل شهر، الأشيع)، القسط المتناقص (أكثر في البداية؛ مع معامل التناقص «اثنان هو المتعارف عليه»)، أو وحدات الإنتاج (حسب الاستخدام؛ مع إجمالي الإنتاج المتوقع).
- العمر الإنتاجي (شهر): 36.
- تاريخ الشراء وتاريخ بدء التشغيل («اتركه فارغاً ليبدأ من تاريخ الشراء»).
- المورد («مطلوب إن كان الشراء بالأجل»)، الموقع، الرقم التسلسلي، الصانع، الطراز.
-
يظهر تقدير: «يُحمِّل هذا نحو 300 شهرياً». (12,000 − 1,200) ÷ 36 = 300.
-
احفظ (مسودة)، ثم رسملة: «لا رجعة في هذا». حدد مدفوع من (الحساب الخزني)، أو اتركه لتُقيَّد على المورد كذمة دائنة.
حالات الأصل: مسودة، نشط، متوقف، تحت الصيانة، مستبعد، مشطوب. عرض الجدول يعرض جدول الإهلاك شهراً بشهر.
حمّل الإهلاك
Section titled “حمّل الإهلاك”صفحة الإهلاك: «القسط الشهري — ما رُحِّل وما لا يزال مستحقاً». الإهلاك يعمل تلقائياً؛ إن ظهر الإهلاك متأخر، ترى الأصول التي عليها فترات مستحقة. اضغط تحميل كل المستحق أو تشغيل الآن («يُرحّل كل قسط انتهت فترته») مع حتى تاريخ.
الاستبعاد والصيانة
Section titled “الاستبعاد والصيانة”- الاستبعادات ← استبعاد جديد: الطريقة (بيع، خردة، تبرع، استبدال، فقد)، تاريخ الاستبعاد، المتحصلات والمتحصلات إلى (الحساب الذي استلم المال)، تكاليف الاستبعاد. يحسب النظام الربح / الخسارة ويعرض ما سيُرحَّل قبل التأكيد.
- صيانة الأصول ← جدولة عمل: العمل (وقائية، إصلاح، فحص، ترقية)، مجدول في، التكلفة التقديرية. عند الإنجاز إكمال العمل بـ التكلفة الفعلية. الترقية الكبيرة يمكن رسملة هذا العمل فتنضم لتكلفة الأصل.
الجزء الثاني: التقارير المالية
Section titled “الجزء الثاني: التقارير المالية”في مجموعة التقارير المالية: القوائم المالية، الربحية، لقطات التقارير.
القوائم المالية
Section titled “القوائم المالية”اختر النوع: قائمة الدخل، الميزانية العمومية، التدفقات النقدية، التغير في حقوق الملكية. حدد من وإلى (أو كما في للميزانية)، واختيارياً مقارنة بفترة سابقة أو مقابل موازنة، ثم تشغيل. طباعة للورق.
انتبه للوسم:
- نهائية: «كل فترة تغطيها مقفلة، فلم تعد هذه الأرقام قابلة للتغير.»
- مبدئية: «تشمل فترة مفتوحة، فقد يختلف التقرير نفسه إذا شُغّل غداً.»
الربحية
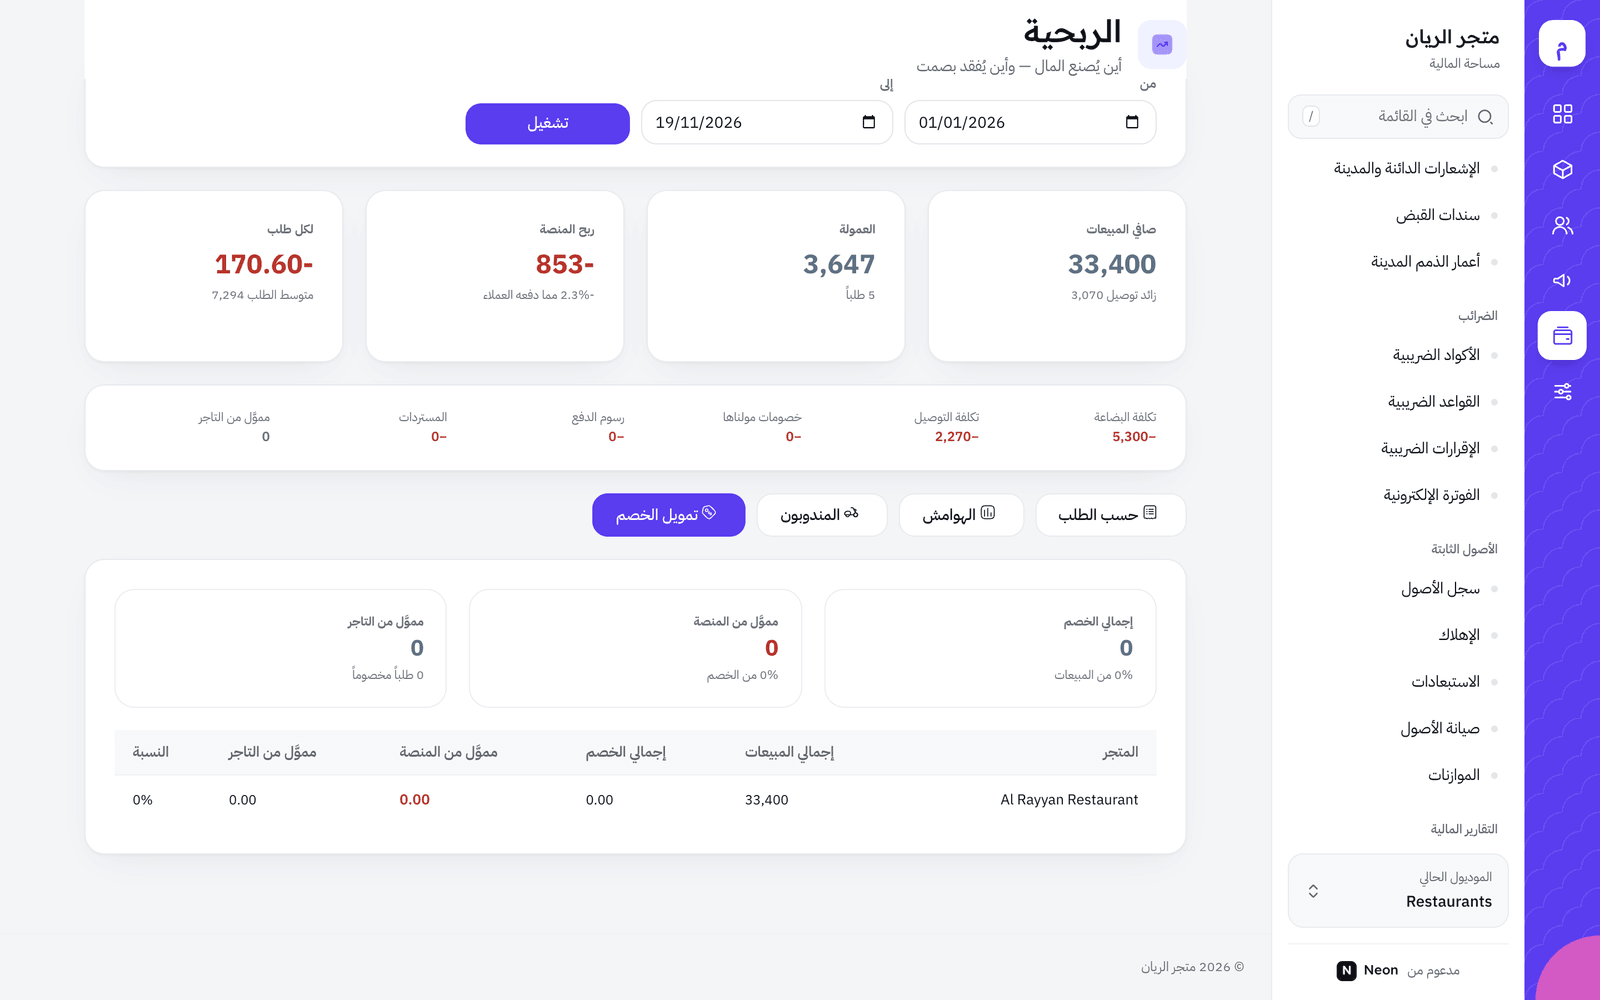
Section titled “الربحية”«أين يُصنع المال — وأين يُفقد بصمت». التبويبات:
- حسب الطلب: لكل طلب ما دفعه العميل، المكتسب، المتحمَّل، الربح. خيار الخاسرة فقط.
- الهوامش: التجميع حسب الصنف أو الفئة أو المتجر أو الوحدة أو المنطقة.
- تمويل الخصم: إجمالي الخصم مقسماً إلى مموَّل من المنصة ومموَّل من التاجر. راجعه بعد أي حملة من محرك العروض.
وتبويب المندوبون يعرض لكل سائق التوصيلات، إيراد التوصيل، مستحقات المندوب، والمساهمة، ويكشف من يكلّفون أكثر مما يأتون به.
لقطات التقارير
Section titled “لقطات التقارير”لقطات التقارير: «نسخ مجمّدة مما نُشر». حين تقدّم قائمة لبنك أو جهة ضريبية، اضغط أخذ لقطة واكتب لماذا تُجمَّد؟ (مثال «قُدِّمت للجهة الضريبية»). تُتاح للفترات المقفلة فقط.
الجزء الثالث: الإقفال
Section titled “الجزء الثالث: الإقفال”إقفال الفترة
Section titled “إقفال الفترة”- مجموعة الحوكمة ← إقفال الفترة: «اللحظة التي تتوقف فيها أرقام الفترة عن كونها مبدئية».
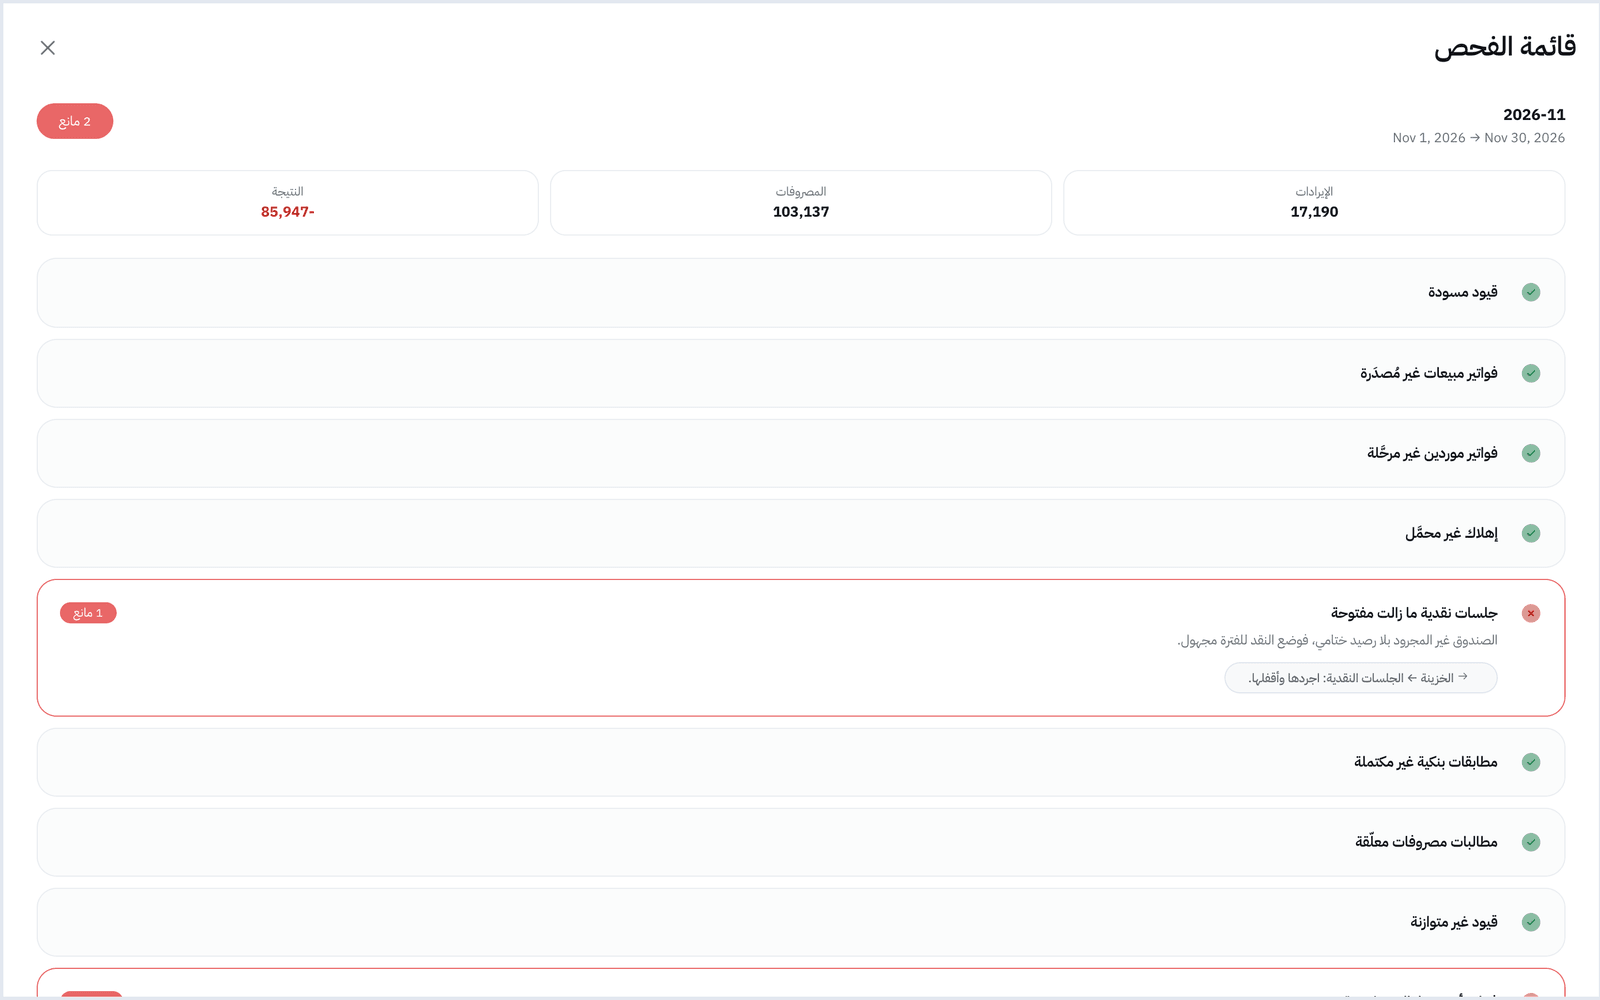
- اختر الشهر واضغط مراجعة وإقفال. تظهر قائمة الفحص: كل فحص مانع (يمنع الإقفال) أو استرشادي (تنبيه).
- عالج الموانع: قيود مسودة لم تُرحَّل، إهلاك متأخر، مطابقة بنكية ناقصة…
- حين تظهر جاهزة للإقفال اضغط إقفال الفترة.
إن احتجت الإقفال رغم فحص فاشل: أقفل رغم ذلك مع لماذا الإقفال الآن؟ (مثال «فاتورة مورد متنازع عليها؛ سترحَّل في الفترة القادمة»). يُسجَّل ذلك أُقفلت بتجاوز. وإعادة فتح فترة مقفلة تحتاج سبباً: «إعادة فتحها أول ما يسأل عنه المدقق.»
نهاية السنة
Section titled “نهاية السنة”نهاية السنة: «تفريغ السنة في الأرباح المُبقاة لتبدأ التالية من الصفر». شرطها: لا فترات مفتوحة. تعرض ما سيُفرَّغ وما سيُرحَّل: قيدان، الإيرادات والمصروفات إلى ملخص الدخل، ثم الملخص إلى الأرباح المُبقاة. اضغط ترحيل إقفال نهاية السنة. «هذا أكثر ترحيل أثراً في الأستاذ». لنقضه عكس الإقفال مع سبب.
التدقيق وفصل المهام
Section titled “التدقيق وفصل المهام”التدقيق وفصل المهام فيها تبويبان: فصل المهام (هل اعتمد شخص مستنداً أنشأه بنفسه، في أوامر الشراء ومدفوعات الموردين ومطالبات المصروفات)، وسجل التدقيق (من، متى، ماذا، والحقل قبل وبعد).
أخطاء شائعة وحلولها
Section titled “أخطاء شائعة وحلولها”- إن ظهرت القوائم «مبدئية» رغم مرور شهور، فالفترات لم تُقفل.
- إن لم يتح إقفال السنة، فبعض فتراتها ما زالت مفتوحة.
- إن كان الربح الشهري يقفز، فربما سجّلت شراء أصل كمصروف بدل أصل ثابت.
🛠️ جرّبها بنفسك
- سجّل أصلاً: تكلفة 3,600، خردة 0، قسط ثابت، 12 شهراً، ورسمله.
- افتح عرض الجدول.
- شغّل قائمة الدخل لهذا الشهر بعد تحميل الإهلاك.
عند النجاح: الجدول يعرض 300 لكل شهر، ويظهر مصروف إهلاك 300 في قائمة الدخل.
الخلاصة
Section titled “الخلاصة”- الأصل يُسجَّل بتكلفته وعمره وطريقة إهلاكه، ثم يُرسمل ويُحمَّل إهلاكه شهرياً.
- القوائم نهائية فقط حين تُقفل فتراتها؛ والربحية تكشف الطلبات والسائقين والخصومات الخاسرة.
- الإقفال بقائمة فحص، والتجاوز وإعادة الفتح يحتاجان سبباً يبقى في السجل.
اختبر فهمكجهاز بـ 6,000، خردة 600، عمره 24 شهراً بالقسط الثابت. كم الإهلاك الشهري؟
(6,000 − 600) ÷ 24 = 225.
اختبر فهمكقائمة الدخل لشهر ماضٍ عليها وسم «مبدئية». ماذا يعني؟
الوسم يصبح «نهائية» فقط حين تُقفل كل الفترات التي تغطيها.