

الذمم المدينة والضرائب
تفوتر العملاء بالأجل وتحصّل منهم، وتضبط أكواد الضريبة وقواعدها وتحضّر إقرارك الدوري.
في هذا الدرس ستتعلم
- تصدر فاتورة مبيعات وتصححها بإشعار دائن أو مدين
- تسجّل سند قبض وتوزعه على الفواتير
- تقرأ أعمار الذمم المدينة لتعرف من تأخر
- تضبط كوداً ضريبياً وقاعدة، وتحضّر إقراراً ضريبياً
This content is not available in your language yet.
معظم عملاء التطبيق يدفعون عند الطلب. لكن الشركة التي تطلب منك وجبات موظفيها كل يوم تريد فاتورة شهرية تدفعها بعد 30 يوماً. هذا هو البيع بالأجل، ومتابعته عمل وحدة الذمم المدينة. وفي الجزء الثاني من الدرس: كيف تُضبط الضريبة لتُحسب صحيحة على كل فاتورة، وكيف تحضّر إقرارك.
الجزء الأول: الذمم المدينة
Section titled “الجزء الأول: الذمم المدينة”في مساحة المالية، مجموعة الذمم المدينة: فواتير المبيعات، الإشعارات الدائنة والمدينة، سندات القبض، أعمار الذمم المدينة.
أصدر فاتورة
Section titled “أصدر فاتورة”-
فواتير المبيعات ← فاتورة جديدة. «مطالبة العملاء — الإصدار باتجاه واحد، والتصحيح بالإشعارات».
-
اختر العميل («اختر عميلاً»)، تاريخ الفاتورة، وتاريخ الاستحقاق (مثلاً بعد 30 يوماً)، ونوع الفاتورة:
- عادية: الأكثر استخداماً.
- مبدئية: «الفاتورة المبدئية عرض سعر ولا تصل إلى القيود أبداً».
- متكررة: لفاتورة تتكرر بنفس البنود.
- دفعة مقدمة: مبلغ يُدفع قبل التوريد.
-
البنود: الوصف، حساب الإيراد (أو الإيراد الافتراضي)، الكمية، سعر الوحدة، خصم %، ضريبة %. إضافة بند لأكثر.
-
ملاحظات على الفاتورة («يراها العميل») وملاحظات داخلية («لا تُعرض للعميل أبداً»).
-
حفظ كمسودة («المسودة لا تُنشئ ذمة. يمكن تعديلها بحرية حتى تصدر.») أو حفظ وإصدار: «لا يمكن تعديلها بعدها — التصحيح يكون بإشعار دائن.»
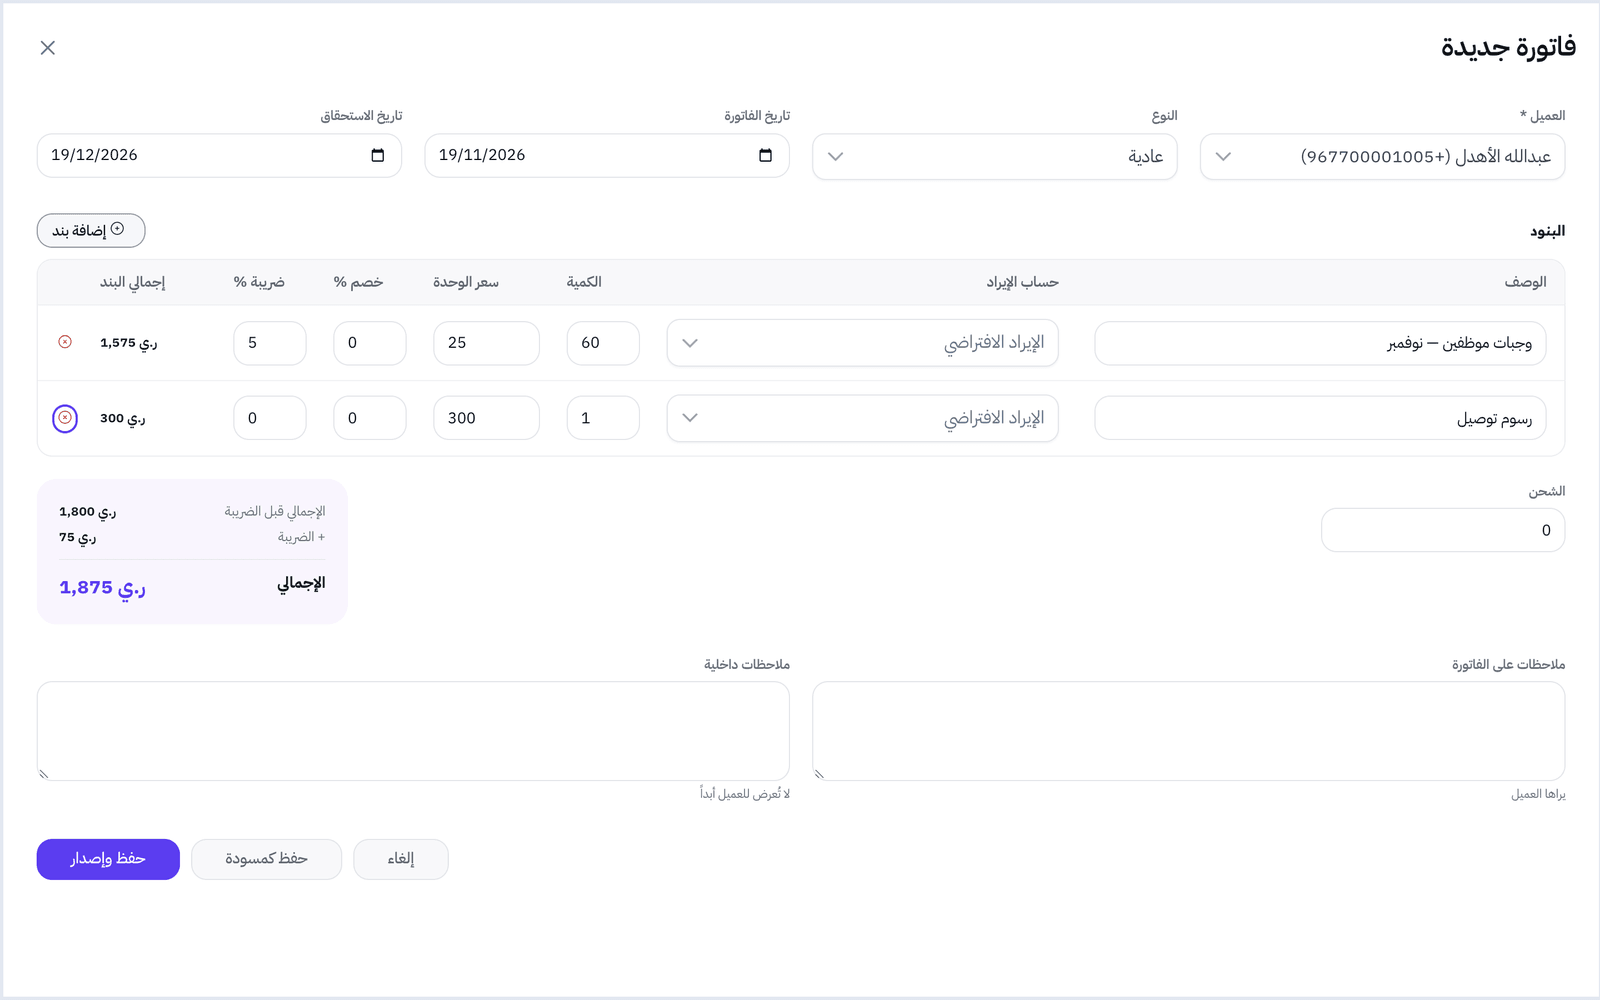
حالات الفاتورة: مسودة، صادرة، مسددة جزئياً، مسددة، متأخرة (تجاوزت الاستحقاق)، ملغاة، مشطوبة.
صحّح فاتورة صادرة
Section titled “صحّح فاتورة صادرة”الفاتورة الصادرة لا تُعدَّل. التصحيح بإشعار، من الإشعارات الدائنة والمدينة:
| الإشعار | أثره | مثال |
|---|---|---|
| إشعار دائن | «يُخفّض ما على العميل» | أعاد 5 وجبات، أو فوترته بأكثر |
| إشعار مدين | «يزيد ما على العميل ويُحصَّل كالفاتورة» | نسيت بنداً، أو غرامة تأخير |
اختر الفاتورة في مقابل الفاتورة (أو اتركها فارغة لإشعار مستقل)، والسبب من قائمة: إرجاع، مطالبة زائدة، مطالبة ناقصة، خصم، تلف، إخفاق في الخدمة، غرامة تأخير، أخرى. ثم أصدره. الإشعار الدائن غير المستخدم يُطبَّق على فاتورة لاحقة بزر تطبيق على فاتورة.
سجّل ما دفعه العميل
Section titled “سجّل ما دفعه العميل”-
سندات القبض ← سند قبض جديد: العميل، تاريخ القبض، طريقة القبض (نقداً، تحويل بنكي، شيك، بطاقة، محفظة العميل، إشعار دائن)، دخل إلى (الحساب الخزني)، المبلغ، ومرجع العملية أو رقم الشيك.
-
التوزيع («اختياري — الدفع على الحساب مقبول»): اختر الفواتير، أو توزيع على الأقدم أولاً. «المتبقي يبقى رصيداً دائناً يستخدمه العميل في فاتورة لاحقة.»
-
حفظ وتأكيد: «يُرحَّل المال إلى القيود.»
إن ارتد شيك: افتح السند ← تسجيل ارتداد ← السبب. «يُرحَّل قيد معاكس وتعود الفواتير التي سدّدها مستحقة.»
من تأخر عن الدفع؟
Section titled “من تأخر عن الدفع؟”أعمار الذمم المدينة («من يدين لنا، وكم تأخر») تقسم ديون كل عميل إلى لم يستحق بعد، متأخر 1 – 30 يوماً، متأخر 31 – 60 يوماً، متأخر 61 – 90 يوماً، متأخر أكثر من 90 يوماً. رتّب بـ الأقدم ديناً أولاً واتصل بهم بالترتيب. تصدير CSV للمشاركة.
دين ميؤوس منه؟ شطب من الفاتورة: «الشطب قرار بالتوقف عن التحصيل. تزول الذمة ويُعترف بالخسارة.»
الجزء الثاني: الضرائب
Section titled “الجزء الثاني: الضرائب”في مجموعة الضرائب: الأكواد الضريبية، القواعد الضريبية، الإقرارات الضريبية، الفوترة الإلكترونية.
الكود الضريبي
Section titled “الكود الضريبي”الأكواد الضريبية ← كود جديد:
- الكود والاسم (عربي) والاسم (إنجليزي). مثال VAT15 «ضريبة القيمة المضافة 15%».
- الفئة: قيمة مضافة، استقطاع، انتقائية، رسم بلدي.
- النسبة: 15.
- المعالجة: عادي، نسبة صفر، أو معفى؛ وقابل للاسترداد للمشتريات.
- أساس السعر: «هل السعر المعلن يتضمن الضريبة أصلاً»: الضريبة تُضاف للسعر أو الضريبة داخل السعر.
- حساب ضريبة المخرجات («حيث تتراكم الضريبة المحصَّلة من العملاء») وحساب ضريبة المدخلات («حيث تتراكم الضريبة المدفوعة للموردين»).
- ساري من / ساري حتى.
القاعدة الضريبية
Section titled “القاعدة الضريبية”القواعد الضريبية: «أي ضريبة تنطبق على ماذا». القاعدة تربط كوداً بنطاق، مثل فئة منتجات أو نوع عميل (فرد، منشأة، جهة حكومية). الأولوية «تفصل التعادل داخل النطاق الواحد فقط. الأعلى يفوز.»
قبل الاعتماد استخدم اختبار القرار: «صِف عملية بيع وشاهد أي قاعدة تفوز ولماذا — دون إصدار فاتورة لمعرفة ذلك.»
الإقرار الضريبي
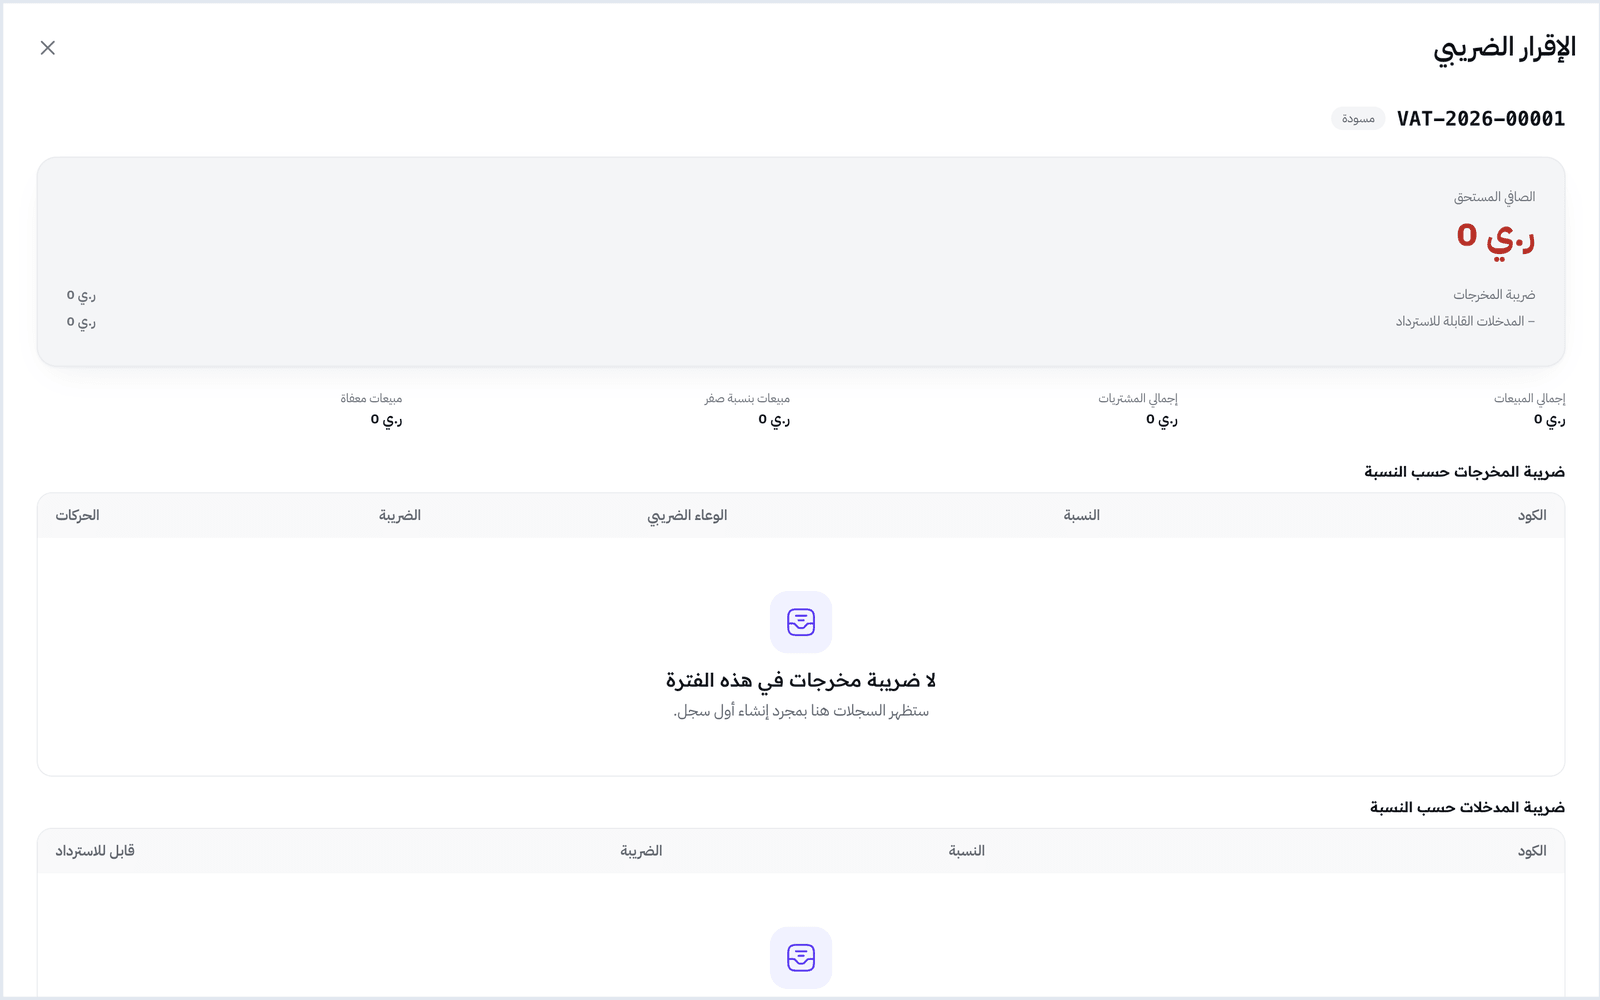
Section titled “الإقرار الضريبي”- الإقرارات الضريبية ← تحضير إقرار: بداية الفترة ونهاية الفترة (مثلاً ربع السنة).
- يُبنى الإقرار من الحركات الفعلية. راجع الأرقام؛ إن أضيفت حركات، أعد بناءها.
- انقله: مسودة ← قيد المراجعة ← مُقدَّم (بعد تقديمه للجهة) ← مسدد. لتصحيح إقرار مقدّم يُفتح معدَّل.
الفوترة الإلكترونية
Section titled “الفوترة الإلكترونية”الفوترة الإلكترونية: «هوية المستند والإجازة — معظمها يعمل بلا تكامل». لكل فاتورة معرّف المستند والموضع في السلسلة ورمز QR يحمل «اسم البائع ورقمه الضريبي والتوقيت والإجمالي والضريبة». حالات الإجازة: لم يُرسل، قيد الانتظار، مُجاز، مُجاز مع ملاحظات، مرفوض، فشل. الإرسال للإجازة يحتاج ربطاً مع الجهة الضريبية في بلدك؛ تواصل مع الدعم قبل الاعتماد عليه.
أخطاء شائعة وحلولها
Section titled “أخطاء شائعة وحلولها”- إن لم تستطع تعديل فاتورة، فهي صادرة. أصدر إشعاراً دائناً أو مديناً.
- إن بقي مبلغ «غير موزَّع» في سند القبض، فهو رصيد دائن للعميل يُستخدم لاحقاً، لا خطأ.
- إن خرجت الضريبة مختلفة عن توقعك، فراجع أساس السعر، ثم جرّب اختبار القرار.
🛠️ جرّبها بنفسك
- أصدر فاتورة عادية لعميل تجريبي بمبلغ 1,000 واستحقاق بعد 30 يوماً.
- سجّل سند قبض نقداً بمبلغ 400 ووزعه عليها.
- افتح أعمار الذمم المدينة.
عند النجاح: الفاتورة مسددة جزئياً، وعلى العميل 600 في عمود لم يستحق بعد.
الخلاصة
Section titled “الخلاصة”- الفاتورة الصادرة لا تُعدَّل؛ التصحيح بإشعار دائن أو مدين.
- سند القبض يُوزَّع على الفواتير، والزائد رصيد للعميل؛ والأعمار تريك من تأخر.
- الكود الضريبي يحدد النسبة والحسابات، والقاعدة تحدد متى يُطبَّق، والإقرار يُبنى من الحركات.
اختبر فهمكأعاد عميل جزءاً من بضاعة فاتورة صادرة. كيف تصحح المبلغ؟
الإشعار الدائن يُخفّض ما على العميل دون المساس بالفاتورة الأصلية.
اختبر فهمكارتفعت نسبة الضريبة رسمياً من أول الشهر القادم. ماذا تفعل بالكود الحالي؟
النسبة المستخدمة مقفلة، والإحلال يُغلق القديم ويفتح الجديد بلا يوم بلا تغطية.